Qué establece la RND 102600000045
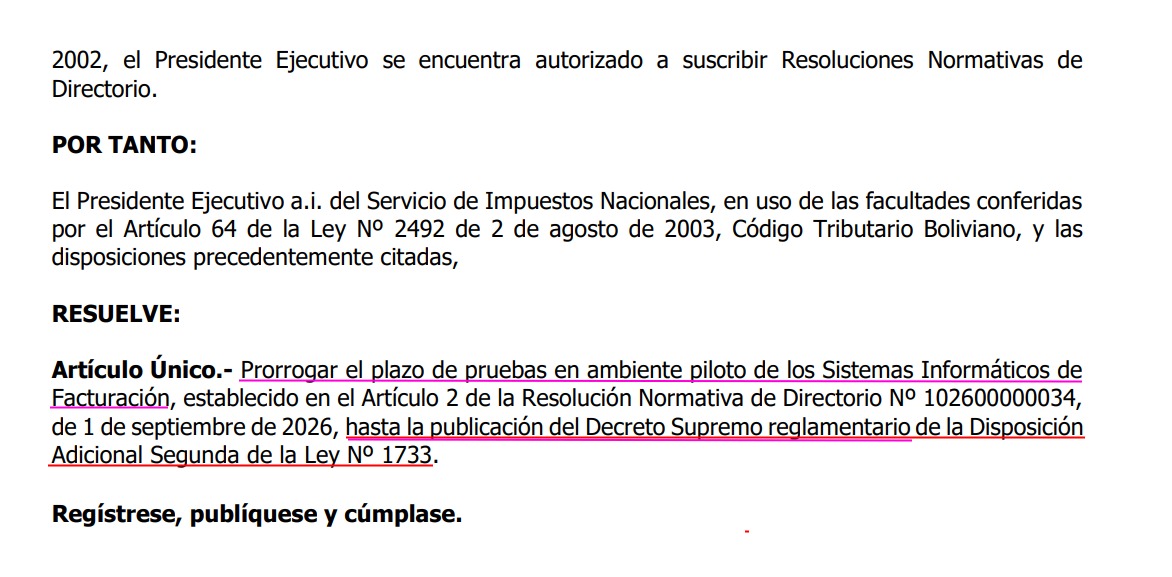
El Servicio de Impuestos Nacionales (SIN) emitió la RND 102600000045, que prorroga el plazo de pruebas en ambiente piloto de los sistemas informáticos de facturación. El texto de la resolución tiene un único artículo: prorroga el plazo de pruebas en ambiente piloto establecido en el Artículo 2 de la RND 102600000034, de 1 de septiembre de 2026.
La prórroga no fija una fecha calendario. Se extiende hasta la publicación del Decreto Supremo reglamentario de la Disposición Adicional Segunda de la Ley N° 1733 (Ley 1733, IVA transparente).
Qué plazo tenía antes
La RND 102600000034 dispuso que los sistemas propios o de proveedor cumplan el Anexo Técnico Ley N° 1733 para las pruebas en piloto y la autorización en el periodo del 1 de octubre al 16 de noviembre de 2026. Mientras no se emitiera la RND de implementación, ese calendario servía de referencia para planificar las pruebas.
Qué cambia en la práctica
- El fin del periodo de pruebas deja de depender de una fecha fija y pasa a depender de un hecho futuro: la publicación del decreto supremo.
- La captura compartida no indica si el plazo de autorización del 16 de noviembre queda también prorrogado. Conviene no dar esa fecha por confirmada hasta que el SIN la comunique.
- Tampoco se indica una nueva fecha de inicio o fin de la autorización de sistemas.
Qué conviene verificar
- Revisar si la RND 102600000045 es la versión vigente en la página oficial de normativa del SIN, con su número y fecha.
- Seguir la publicación del decreto supremo reglamentario de la Disposición Adicional Segunda de la Ley 1733. Según la resolución, de esa publicación depende el fin de la prórroga.
- Informar a los clientes que el calendario de la v3 todavía no es definitivo. Un comentario de un participante en el grupo señaló que conviene esperar el decreto para tener un panorama claro sobre cuándo se implementa la v3 y el IVA transparente. Esa es una opinión de la comunidad, no una norma.
Documentos y capturas del caso
Fuentes y normativa
- Ley 1733 — Ley N° 1733 de 27 de mayo de 2026 – Alivio tributario (condonación y regularización); modifica Art. 5 Ley 843 (Asamblea Legislativa Plurinacional (publicado por el SIN))
- RND 102600000034 — Ajustes al Sistema de Facturación (SIN)
- Nota de prensa: el SIN publica el Anexo Técnico final para la actualización de los sistemas de facturación (SIN)
- RND 102600000045 — Prórroga del periodo de pruebas en ambiente piloto de los sistemas informáticos de facturación (SIN)
Ante cualquier diferencia, prevalece la normativa vigente publicada por el Servicio de Impuestos Nacionales (SIN).