Pruebas en ambiente piloto y paso a producción
Antes de emitir facturas con validez legal, conviene comprobar que el sistema de facturación se comunica correctamente con el SIAT y que los documentos generados cumplen los requisitos formales. Las pruebas se realizan en el ambiente piloto (WSDL FacturacionCodigos v2 piloto), donde las facturas no tienen efectos tributarios reales.
Orden recomendado
- Obtener y configurar las credenciales (token) del ambiente piloto.
- Cargar la firma digital, si la modalidad de facturación utilizada es electrónica (Facturación Electrónica en Línea; Firma Digital).
- Verificar la comunicación con los servicios del SIAT (WSDL FacturacionCodigos v2, operación verificarComunicacion).
- Emitir facturas de prueba y revisar cada resultado.
- Solicitar el cambio a ambiente de producción y configurar el token correspondiente.
Qué revisar en cada factura de prueba
- Que tenga CUF y número de factura asignados (SIAT Info – Generación del CUF; RND 102100000011).
- Que el registro de comunicación muestre la respuesta del SIAT, con su código de validación (SIAT Info – Códigos de Error SIAT).
- Que la representación impresa incluya código QR (SIAT Info – Código de Respuesta Rápida QR), número de control y leyenda obligatoria.
- Que el cliente reciba el documento, si el sistema envía copias por correo.
- Que la factura aparezca en el portal de consultas del SIAT al buscarla por CUF (SIAT – Consulta de facturas por QR).
Casos que conviene probar
Se recomienda cubrir un conjunto representativo de situaciones:
- Factura a un NIT y factura a un cliente sin nombre o con documento de identidad (CI).
- Factura con varios productos o servicios.
- Descuento por línea y descuento adicional sobre el total.
- Factura en moneda extranjera, si se utiliza.
- Distintos métodos de pago.
- Nota de crédito-débito total y parcial (SIAT Info – Notas de Crédito-Débito; RND 102100000011).
- Anulación de una factura (RND 102100000021; SIAT Info – Anulación de Documentos Fiscales).
- Un caso de contingencia, para verificar el procedimiento de envío posterior (SIAT Info – Facturas Manuales de Contingencia).
Diferencias entre piloto y producción
El ambiente piloto sirve únicamente para validar el funcionamiento técnico y la configuración. En producción, las credenciales y el ambiente deben corresponder a la configuración definitiva del contribuyente (WSDL FacturacionCodigos v2 producción). El cambio de ambiente suele requerir una gestión técnica, por lo que conviene planificarlo con anticipación y con quien administra el sistema.
Actualización V3 y autorización de sistemas (Ley N° 1733)
La Ley N° 1733 (IVA transparente) agrega un paso para los sistemas de facturación propios y de proveedores. Según la comunicación oficial del SIN, el contribuyente o el proveedor debe:
- Ingresar a la Oficina Virtual Tributaria.
- Solicitar la Actualización de Servicios de Facturación V3.
- Realizar las pruebas piloto para la autorización del sistema.
Qué establece la norma
La RND 102600000034 (Ajustes al Sistema de Facturación) pone a disposición el Anexo Técnico Ley N° 1733. Los sistemas propios o de proveedor deben cumplir ese anexo para realizar las pruebas en piloto y obtener la autorización, dentro del periodo del 01/10/2026 al 16/11/2026.
El IVA se muestra por separado porque, según la Ley 1733, el IVA no forma parte del precio neto y se mostrará por separado en la factura de venta (Art. 5 de la Ley 843, modificado por la Ley 1733). Por ello, los documentos sector cambian con esta ley.
El SIN publicó además la versión final del Anexo Técnico y una Actualización V3 para pruebas. Antes de iniciar, conviene confirmar en el historial de versiones del Anexo Técnico de 2026 cuál es la versión vigente.
Lista de verificación para la autorización
- Confirmar que el sistema usado (propio o de proveedor) soporta la Actualización V3 y el Anexo Técnico Ley 1733.
- Solicitar la actualización desde la Oficina Virtual Tributaria y registrar la fecha de la solicitud.
- Ejecutar las pruebas en el ambiente piloto antes del 16/11/2026, dentro de la ventana de autorización.
- Verificar que las facturas de prueba muestran el IVA por separado.
- Guardar los resultados de las pruebas como respaldo de la autorización.
Mientras no se emita la norma de implementación definitiva, las condiciones pueden ajustarse. Conviene consultar siempre la RND vigente en el sitio del SIN antes de iniciar las pruebas.
Autorización del sistema tras las pruebas en piloto
Al terminar las pruebas en el ambiente piloto, el sistema de facturación puede mostrar una advertencia antes de cerrar la etapa de pruebas. En el caso documentado, la advertencia indica que el contribuyente dispone de 3 inspecciones y de un plazo de 30 días para que el sistema sea autorizado. El detalle de las inspecciones se envía por correo electrónico y por buzón tributario, por lo que conviene revisar ambos canales durante ese plazo.
Antes de confirmar la finalización de las pruebas, revise que el sistema esté listo para cumplir las inspecciones. Si una inspección no se supera dentro del plazo, la autorización puede no concretarse.
Qué contiene la autorización
Cuando el sistema es autorizado, el SIN emite un documento con los datos de la solicitud y de la autorización. Conviene verificar cada campo:
- Tipo de sistema: propio o de proveedor.
- Modalidades de facturación autorizadas: por ejemplo, Computarizada en Línea o Electrónica en Línea. Solo deben usarse las modalidades que figuran en el documento.
- Documentos sector autorizados: por ejemplo, Factura Compra-Venta. Un documento sector que no aparezca autorizado no debe emitirse en producción.
- Fecha de autorización y vigencia.
- Autorización de consumo de servicios SOAP de la versión correspondiente (por ejemplo, v3).
Vigencia de la autorización
En un caso analizado, el documento indicaba una vigencia de un año computable desde la emisión. Un participante señaló que no encontró una resolución normativa que confirme ese plazo. Por eso, en la práctica, conviene tratar la vigencia impresa como un dato a verificar en la plataforma y en las comunicaciones oficiales, y no asumirla sin confirmación.
Pasos posteriores a la autorización
- Cumplir las inspecciones dentro del plazo de 30 días indicado en la advertencia.
- Guardar una copia del documento de autorización y anotar la fecha de vencimiento de la vigencia.
- Verificar que los servicios web apunten al ambiente correcto (piloto o producción) y a la versión autorizada.
Códigos de prueba CAFC para el ambiente piloto
Para emitir facturas de prueba en el piloto v2 se necesita un código de autorización de contingencia (CAFC) de pruebas. En la Oficina Virtual, el módulo Solicitud de Facturas de Contingencia muestra únicamente datos de producción, por lo que, en la práctica, estos códigos se tramitan mediante un ticket de soporte ante el SIN.
Qué datos incluir en el ticket
- NIT del contribuyente y razón social.
- Nombre del sistema de facturación y su código de sistema.
- Sectores (documentos sector) que usará el sistema.
- Código de Actividad Económica de 7 dígitos, asignado a la actividad del negocio.
- Indicación expresa de si el sistema es propio o de un proveedor.
¿Se puede usar el mismo CAFC en dos sistemas?
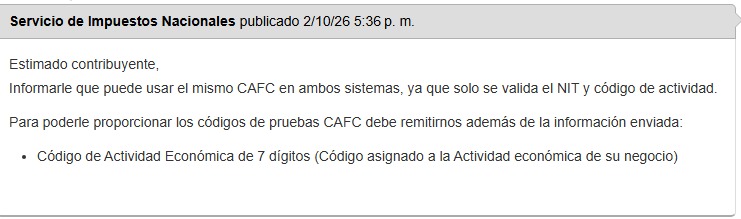
Una respuesta compartida en un grupo de usuarios, que no es una comunicación oficial del SIN, indica que el mismo CAFC puede usarse en ambos sistemas, porque solo se valida el NIT y el código de actividad. La misma respuesta pidió, para entregar los códigos de prueba, la información enviada más el código de actividad de 7 dígitos. Por eso, en la práctica, conviene adjuntar la actividad desde el inicio, aunque no siempre sea obligatoria. La información recibida para esta revisión atribuye esa respuesta al SIN, pero no se encontró un documento oficial que la respalde. Antes de aplicar este criterio, conviene confirmarlo directamente con el SIN.
Sistema propio y sistema de proveedor
Conviene distinguir dos situaciones:
- Sistema propio: es probable que se solicite la actividad económica y los sectores, porque el contribuyente debe certificar sus pruebas.
- Sistema de proveedor: el proveedor atiende a varias empresas y puede tener varias actividades registradas. Lo habitual es enviar la actividad principal. En la práctica, a los proveedores rara vez se les pide la lista completa de actividades.
Según un comentario de un usuario, aunque en el ticket se indicó que se trataba de un proveedor y se adjuntaron ambas solicitudes, el SIN pidió igualmente la actividad. La recomendación práctica es enviar toda la información desde el inicio para evitar demoras.
Recomendaciones para la solicitud de códigos de prueba
- Verificar que el código de actividad de 7 dígitos esté correctamente registrado antes de abrir el ticket.
- Detallar en el ticket el tipo de sistema (propio o proveedor) y la solicitud realizada, con el nombre del sistema.
- Adjuntar la actividad económica de 7 dígitos y la lista de sectores que usará el sistema.
- Consultar las respuestas del SIN por el mismo canal del ticket y conservarlas como respaldo.
Una vez obtenidos los códigos de prueba, se realizan las pruebas en piloto siguiendo la lista de verificación de este artículo. El paso a producción requiere que el sistema haya completado esas pruebas y cumpla los requisitos de autorización descritos en la sección de autorización de este artículo.
Advertencia importante
Las facturas emitidas en producción tienen validez legal y no pueden eliminarse. Si un documento contiene errores, solo puede anularse o corregirse mediante nota de crédito-débito, según corresponda (RND 102100000011; SIAT Info – Notas de Crédito-Débito). Por ello, cualquier error detectado durante las pruebas debe resolverse en piloto, antes de emitir documentos reales.
1 captura(s) del caso no se publican porque contienen datos personales.
Documentos y capturas del caso
Fuentes y normativa
- Ley 1733 — Ley N° 1733 de 27 de mayo de 2026 – Alivio tributario (condonación y regularización); modifica Art. 5 Ley 843 (Asamblea Legislativa Plurinacional (publicado por el SIN))
- RND 102100000011 — Sistema de Facturación (con Anexo Técnico) (SIN)
- RND 102100000021 — Modificaciones a la RND N° 102100000011 – Sistema de Facturación (SIN)
- RND 102600000034 — Ajustes al Sistema de Facturación (SIN)
- SIAT Info – Portal de información del SIN (SIN)
- Facturación Electrónica en Línea (SIN)
- Códigos de Autorización (SIN)
- Facturas Manuales de Contingencia (SIN)
- Guía de Autorización de Facturas de Contingencia (SIN)
- Anulación de Documentos Fiscales (SIN)
- Notas de Crédito - Débito (casos especiales) (SIN)
- Códigos de Error SIAT (SIN)
- Generación del CUF (SIN)
- Código de Respuesta Rápida (QR) (SIN)
- Firma Digital (SIN)
- Versionamiento 2026 del Anexo Técnico (SIN)
- Anexo Técnico Ley 1733 – Sistema de Facturación Digital (Objeto y Alcance) (SIN)
- Nota de prensa: el SIN publica el Anexo Técnico final para la actualización de los sistemas de facturación (SIN)
- SIAT – Consulta de facturas por QR (SIN)
- WSDL Servicio FacturacionCodigos v2 (producción) (SIN)
- WSDL Servicio FacturacionCodigos v2 (piloto/pruebas) (SIN)
Ante cualquier diferencia, prevalece la normativa vigente publicada por el Servicio de Impuestos Nacionales (SIN).