Firma digital de prueba para la autorización de sistemas en modalidad Electrónica en Línea
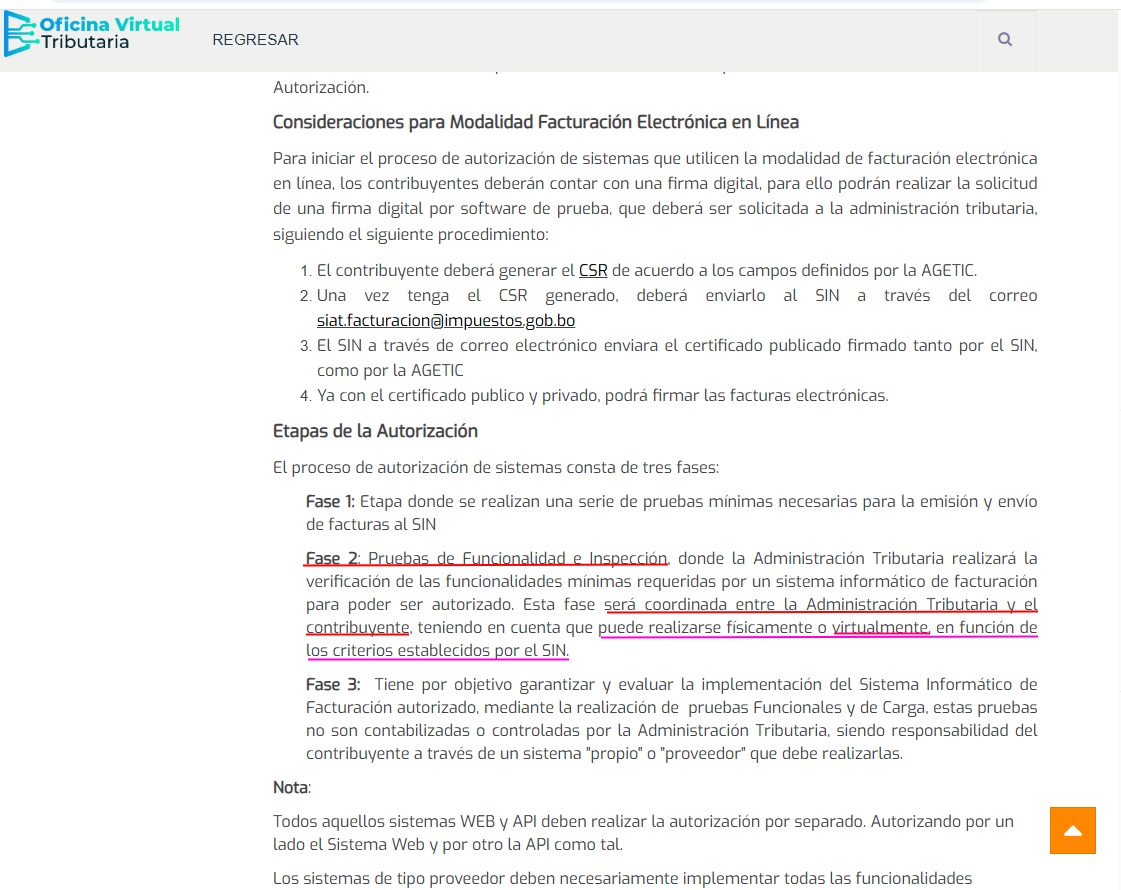
Para autorizar un sistema de facturación que use la modalidad Electrónica en Línea, el contribuyente necesita una firma digital. Según el procedimiento publicado en la Oficina Virtual Tributaria y compartido en un grupo de soporte, puede solicitarse una firma digital de prueba a la administración tributaria.
Procedimiento para obtener el certificado de prueba
- Generar el CSR (solicitud de certificado) con los campos definidos por la AGETIC.
- Enviar el CSR al SIN por el canal indicado en el procedimiento (correo electrónico institucional).
- El SIN responde por correo con el certificado público, firmado tanto por el SIN como por la AGETIC.
- Con el certificado público y la clave privada, el sistema puede firmar las facturas electrónicas.
Las tres fases de la autorización
| Fase | Objetivo | Quién la conduce |
|---|---|---|
| 1 | Pruebas mínimas de emisión y envío de facturas al SIN. | Contribuyente |
| 2 | Pruebas de funcionalidad e inspección de las funciones mínimas del sistema. Puede ser física o virtual, según criterios del SIN. | Administración tributaria, coordinada con el contribuyente |
| 3 | Pruebas funcionales y de carga para evaluar la implementación. | Contribuyente (sistema propio o proveedor) |
Puntos a tener en cuenta
- Los sistemas web y las API se autorizan por separado: cada uno requiere su propia autorización.
- Los sistemas de tipo proveedor deben implementar todas las funcionalidades mínimas exigidas.
- El procedimiento compartido no indica el plazo de respuesta del SIN para el envío del CSR. Conviene consultarlo antes de planificar el cronograma de pruebas.
Para el resto de la secuencia de pruebas y la constancia de autorización, consulte los artículos sobre pruebas en piloto y autorización de sistemas.
Documentos y capturas del caso
Fuentes y normativa
- Facturación Electrónica en Línea (SIN)
- Firma Digital (SIN)
Ante cualquier diferencia, prevalece la normativa vigente publicada por el Servicio de Impuestos Nacionales (SIN).