Factura de entidad financiera con arrendamiento financiero: cálculo de precio neto, IVA y monto a pagar
Caso práctico con las fórmulas de la factura de servicio, cuadre de montos y cómo tratar el descuento y la cuota de arrendamiento
Qué tipo de factura es
Una entidad financiera que cobra una cuota de arrendamiento financiero emite una factura de servicio. En el caso analizado, la cuota tiene dos componentes que la factura debe mostrar por separado: el monto de arrendamiento financiero (en el caso, la parte de interés que figura en el detalle) y el precio del servicio, que se consigna como precio unitario. Además puede existir un descuento adicional en Bs.
Para este tipo de documento, el código de documento sector y la versión del Anexo Técnico determinan los campos y validaciones. En el caso del grupo se trabajó con el sector 15 en versión 3; el código debe confirmarse en la tabla oficial de tipos de documento sector antes de emitir.
Problema planteado
Un contador preguntó cuánto debe pagar el cliente según lo que muestra la factura impresa, y si el precio neto unitario se obtiene quitando el IVA. Los datos del ejemplo eran:
- Cantidad: 1
- Precio unitario: 24 800
- Descuentos: 0
- Arrendamientos: 0
Otro participante mostró una factura de referencia con cuota de arrendamiento financiero, y se detectó que el monto de pago no cuadraba con la fórmula impresa en el propio ejemplo.
Solución y fórmulas aplicadas
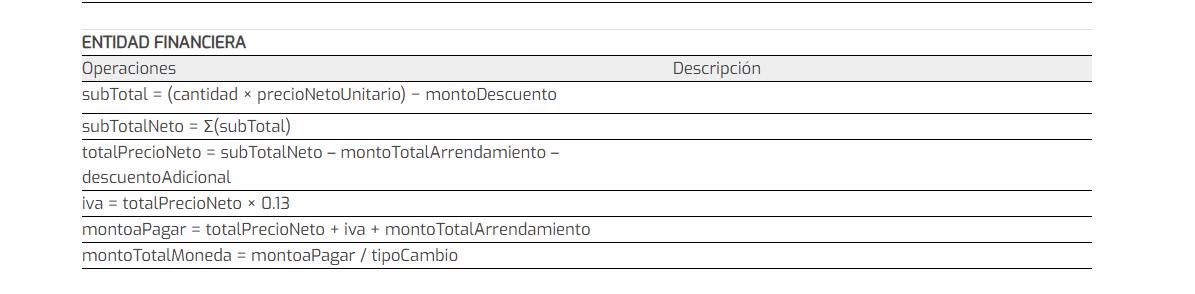
Las fórmulas del ejemplo de la entidad financiera son:
| Concepto | Fórmula |
|---|---|
| Subtotal por línea | (cantidad × precioNetoUnitario) − montoDescuento |
| Subtotal neto | Σ(subtotal de cada línea) |
| Total precio neto | subTotalNeto − montoTotalArrendamiento − descuentoAdicional |
| IVA | totalPrecioNeto × 0,13 |
| Monto a pagar | totalPrecioNeto + IVA + montoTotalArrendamiento |
Con estas fórmulas el monto a pagar se puede reconstruir a partir de la base del IVA. El arrendamiento financiero se resta para calcular la base del IVA y luego se vuelve a sumar en el monto a pagar.
Ejemplo numérico (montos de la factura de referencia)
- Subtotal: 5 471,78 (cantidad 1 × precio neto unitario 5 471,78; descuento de línea 0,00).
- Total precio neto: 5 471,78 − 417,30 (arrendamiento financiero) − 60,00 (descuento adicional) = 4 994,48.
- IVA: 4 994,48 × 0,13 = 649,28.
- Monto a pagar: 4 994,48 + 649,28 + 417,30 = 6 061,06.
Comprobación: 5 471,78 − 60,00 + 649,28 = 6 061,06. El resultado coincide con la fórmula. El IVA se calcula sobre el total precio neto y no sobre el subtotal, y el arrendamiento financiero se suma al final porque ya fue descontado de la base del IVA.
Cómo se obtiene el precio neto unitario
La ley de IVA transparente establece que el IVA no forma parte del precio neto y que debe mostrarse por separado en la factura (Ley 1733, Disposición Adicional Segunda, que modifica el Art. 5 de la Ley 843). Por eso, si un sistema tenía registrado un precio de 100 Bs que incluía IVA, el precio neto no es 100 más 13% (113), sino la parte sin IVA:
- Precio neto: 100 / 1,13 = 88,50
- IVA: 100 − 88,50 = 11,50
- Total: 88,50 + 11,50 = 100
Aplicando la misma regla a un servicio de 1 000 Bs que incluya IVA: neto 884,96 e IVA 115,04. En la práctica, el precio que se carga al sistema debe ser el que corresponda al precio neto, y el IVA se calcula sobre la base sin el arrendamiento.
En el grupo no hubo consenso sobre cómo presentar el precio unitario cuando el precio final incluye IVA. El cálculo de dividir entre 1,13 es consistente con la fórmula, pero conviene confirmar la presentación con la versión vigente del Anexo Técnico.
Puntos de la consulta resueltos
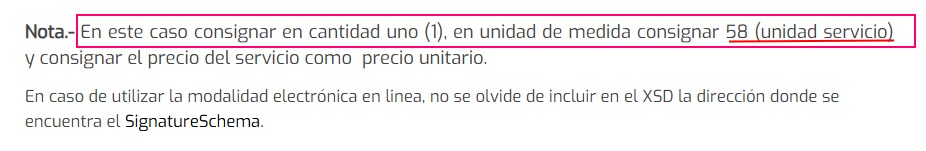
- Cantidad y unidad: en un servicio se consigna cantidad 1, unidad de medida 58 (unidad servicio) y el precio del servicio como precio unitario. Por eso el subtotal es igual al precio unitario. Esta indicación corresponde al documento de la entidad financiera y debe verificarse contra el Anexo Técnico vigente.
- Precio neto: es el precio sin IVA, no el precio más 13%.
- Monto a pagar: se calcula con la fórmula del ejemplo, no sumando el IVA al subtotal bruto.
- Modalidad electrónica en línea: la nota del documento de referencia indica incluir en el XSD la dirección del SignatureSchema.
- Código interno: el código que se consigna proviene del CUFD vigente.
Verificación antes de emitir
Antes de emitir, conviene recalcular con las fórmulas: el total precio neto, el IVA y el monto a pagar deben cuadrar exactamente y compararse con el resultado que muestra el sistema. Si el monto de la factura impresa no coincide con la fórmula, revisar primero si el arrendamiento financiero se restó de la base y si el descuento adicional se aplicó solo una vez.
El descuento adicional debe restarse después del arrendamiento financiero, dentro del total precio neto, y no aplicarse por separado sobre el monto de interés. Cuando haya dudas sobre campos o versiones del Anexo Técnico, consultar la versión vigente y el documento sector correspondiente.
Documentos y capturas del caso
Fuentes y normativa
- Ley 1733 — Ley N° 1733 de 27 de mayo de 2026 – Alivio tributario (condonación y regularización); modifica Art. 5 Ley 843 (Asamblea Legislativa Plurinacional (publicado por el SIN))
- RND 102600000034 — Ajustes al Sistema de Facturación (SIN)
- SIAT Info – Portal de información del SIN (SIN)
- Facturación Electrónica en Línea (SIN)
- Tipos de Documentos Fiscales (SIN)
- Validaciones por Documento Sector (1-32) (SIN)
- Anexo Técnico Ley 1733 – Sistema de Facturación Digital (Objeto y Alcance) (SIN)
Ante cualquier diferencia, prevalece la normativa vigente publicada por el Servicio de Impuestos Nacionales (SIN).