Debate: redondeo de decimales en el precio neto y el IVA en la factura v3
Diferencias de centavos al separar el IVA del precio, cálculo interno, decimales del envío al SIN y un caso de venta de gasolina
Opiniones de la comunidad, no constituyen norma. Este artículo resume posiciones expresadas en un grupo de soporte sobre el redondeo de decimales al calcular el precio neto y el IVA en la versión 3. No es una interpretación oficial del SIN.
Planteamiento
Con el IVA mostrado por separado, un comercio que quiere mantener su precio final con IVA incluido necesita calcular el precio neto y el IVA a partir de ese precio. Al redondear en cada paso, aparecen diferencias de centavos.
Ejemplo 1: precio de 6,99 Bs con IVA incluido
| Paso | Cálculo | Resultado (Bs) |
|---|---|---|
| Precio neto | 6,99 ÷ 1,13 | 6,18 |
| IVA | 6,18 × 0,13 | 0,80 |
| Total | 6,18 + 0,80 | 6,98 (diferencia de 0,01) |
Un participante propuso un cálculo con cuatro decimales internos: 6,1888 × 0,13 = 0,8045, y 6,1888 + 0,8045 = 6,9933, que redondeado da 6,99.
Ejemplo 2: precio de 100,00 Bs con redondeo HALF-UP a 2 decimales
| Paso | Cálculo | Resultado (Bs) |
|---|---|---|
| Precio neto | 100 ÷ 1,13 = 88,4956… | 88,50 |
| IVA | 88,50 × 0,13 = 11,505 | 11,51 |
| Total | 88,50 + 11,51 | 100,01 (diferencia de 0,01) |
Posiciones planteadas
- Calcular con más decimales internos y mostrar dos decimales. Se propuso usar cuatro decimales en el cálculo y dos en la vista, el reporte y el XML. Otro participante indicó que su sistema trabaja internamente con seis decimales y que, al haber diferencias con los impuestos, tuvo que ajustar sus cálculos a dos decimales.
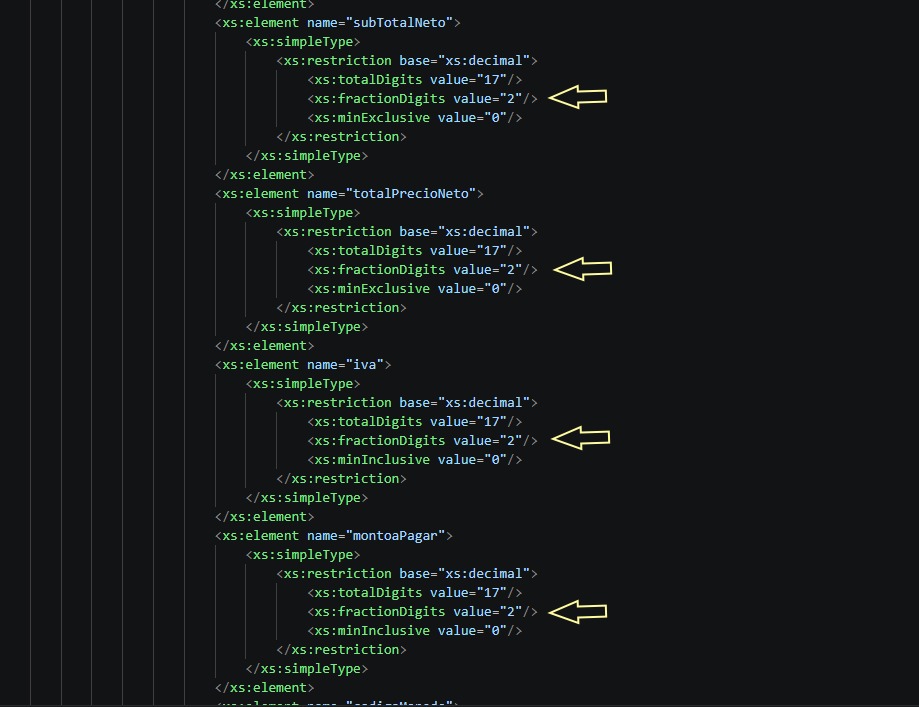
- Respetar los decimales de cada campo. El XSD publicado para la factura de compra y venta define con dos decimales los campos subTotalNeto, totalPrecioNeto, iva y montoaPagar. En cambio, no se verificó en esta wiki el caso de la bonificación (código 35), que según un comentario admitiría cinco decimales.
- Trasladar el ajuste al precio de lista. Un participante planteó que el cliente cambie sus precios para que el neto sea exacto y que el IVA se agregue después. Así no hay sorpresas de centavos al facturar.
Posiciones sobre el caso de la gasolina
- Que el total salga exacto. Quienes lo sostienen quieren que el monto a pagar sea exactamente 100,00 Bs y ajustan el neto o el IVA para conseguirlo. Consideran aceptable un ajuste de un centavo para cuadrar la factura con el precio al público.
- Que el redondeo sea inevitable. Según quienes lo sostienen, el SIN valida los montos con su propio algoritmo de redondeo, que el contribuyente debe replicar. Por eso, una diferencia de un centavo sería esperable en la factura individual.
- Que la diferencia se reparta en la contabilidad mensual. Para algunos, el redondeo importa en la factura individual, pero en el registro contable mensual la diferencia se reparte. Argumentan que los ejemplos tomados de un video explicativo suponen un registro contable y no la factura individual.
Riesgo señalado
Varios participantes advirtieron que, si el sistema recalcula con más decimales que el SIN, el importe puede no cuadrar con los cálculos de los impuestos y la factura puede ser rechazada. Por eso, lo importante es que los montos enviados sean coherentes entre sí a dos decimales.
Qué dice la normativa
La Ley 1733 cambia la forma de mostrar el IVA en la factura, y el Anexo Técnico Ley 1733 regula los documentos sector afectados. El XSD de la factura de compra y venta fija dos decimales en los campos de neto, IVA y monto a pagar. Las fuentes verificadas no establecen una regla específica de redondeo para la factura individual. La RND 102500000013 («Tratamiento de decimales en el SIAT en línea») figura en la lista de fuentes, pero su contenido no fue verificado en esta wiki. Por eso, el método de redondeo queda a criterio técnico, siempre que los montos enviados cumplan el formato y las validaciones del SIAT.
Caso práctico: venta de gasolina de 100,00 Bs con IVA separado
Problema. Un surtidor quiere cobrar 100,00 Bs con IVA incluido y mostrar el IVA por separado. Al dividir entre 1,13 se obtiene un neto con decimales periódicos (100 ÷ 1,13 = 88,4956…), y el IVA sobre un neto ya redondeado produce un valor con tres decimales (11,505). No existe una combinación de neto e IVA a dos decimales que sume exactamente 100,01 o 100,00 sin decidir qué redondeo aplicar.
Fórmula.
- Neto = total ÷ 1,13
- IVA = neto × 0,13
- Monto a pagar = neto + IVA
Solución. Se calcula el neto redondeado a 2 decimales (88,50) y el IVA sobre ese neto (11,505). Según el criterio de redondeo que se aplique al IVA, se obtienen las siguientes combinaciones:
| Opción | Neto (Bs) | IVA (Bs) | Suma (Bs) | Comentario |
|---|---|---|---|---|
| IVA redondeado HALF-UP (11,505 → 11,51) | 88,50 | 11,51 | 100,01 | Excede en 0,01 |
| Neto ajustado a 88,49 con IVA 11,50 | 88,49 | 11,50 | 99,99 | Queda 0,01 por debajo |
| IVA redondeado HALF-EVEN (11,505 → 11,50) | 88,50 | 11,50 | 100,00 | Cuadra exacto; observación aritmética, no regla del SIN |
Las dos primeras combinaciones fueron propuestas por un participante del grupo. La tercera es una observación aritmética: aplicar redondeo al par cuando el dígito siguiente es 5 exacto produce 11,50 y, con ello, un total de 100,00. No se verificó que el SIN aplique ese método.
Ejemplo numérico de lo que se debe enviar. Cualquiera de los montos debe enviarse a dos decimales y ser coherente entre sí: neto 88,50, IVA 11,50 o 11,51, y monto a pagar igual a la suma enviada. Enviar un total que no sea la suma de sus componentes es un riesgo de rechazo.
Qué no está resuelto
- No se confirmó si el SIN acepta una tolerancia de centavos entre el monto a pagar y la suma de sus componentes.
- No se confirmó el método de redondeo que aplica el SIN (medio hacia arriba, medio hacia el par u otro).
- No se verificó el contenido de la RND 102500000013 en esta wiki.
1 captura(s) del caso no se publican porque contienen datos personales.
Documentos y capturas del caso
Fuentes y normativa
- Ley 1733 — Ley N° 1733 de 27 de mayo de 2026 – Alivio tributario (condonación y regularización); modifica Art. 5 Ley 843 (Asamblea Legislativa Plurinacional (publicado por el SIN))
- RND 102600000034 — Ajustes al Sistema de Facturación (SIN)
- SIAT Info – Portal de información del SIN (SIN)
- Validaciones por Documento Sector (1-32) (SIN)
- XML y XSD – Factura de Compra y Venta (SIN)
- Anexo Técnico Ley 1733 – Sistema de Facturación Digital (Objeto y Alcance) (SIN)
- RND 102500000013 — Tratamiento de decimales en el siat en línea (SIN)
Ante cualquier diferencia, prevalece la normativa vigente publicada por el Servicio de Impuestos Nacionales (SIN).