Debate: IVA directo o indirecto, y si una RND puede cambiar lo que dice la ley
Opiniones de la comunidad, no constituyen norma. Este artículo resume posiciones expresadas en un grupo de soporte sobre la clasificación del IVA, sobre cómo debe mostrarse en la factura con el cambio de la Ley N° 1733 (IVA transparente) y sobre la jerarquía entre la ley y una Resolución Normativa de Directorio (RND). No es una interpretación oficial del SIN.
Planteamiento
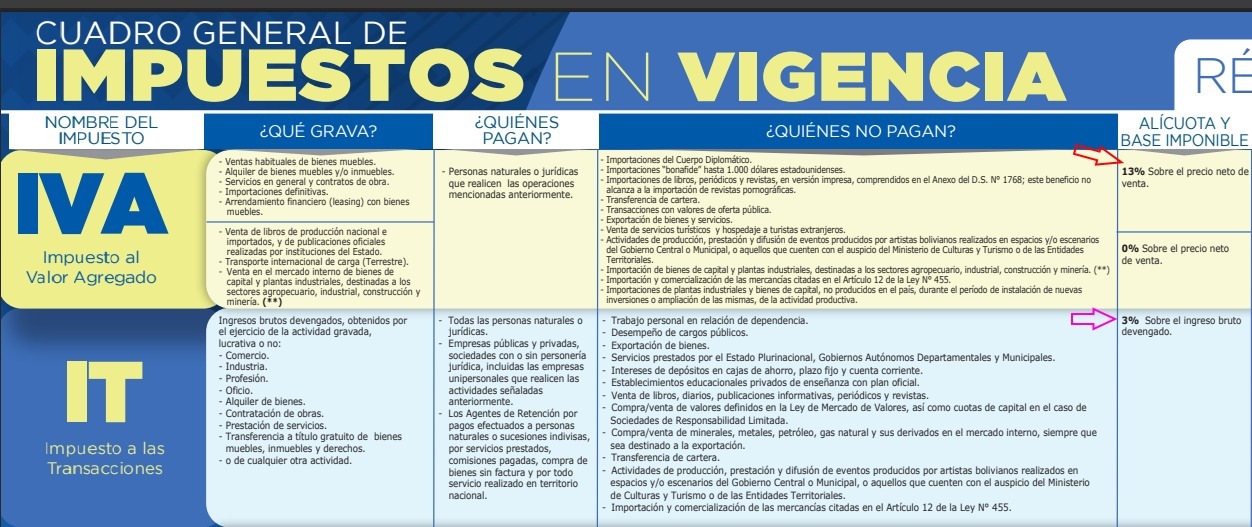
Con la publicación de la Ley N° 1733 surgió la pregunta de si el IVA cambia en su forma de cálculo, si cambia la base imponible y si cambian los hechos generadores. También se discutió si el IVA es un impuesto directo o indirecto y si la forma de mostrarlo en la factura lo convierte en uno u otro.
Posiciones sobre la clasificación del IVA
- Postura A: el IVA es un impuesto indirecto porque se traslada al consumidor final, que es quien lo soporta. El IT, en cambio, sería directo porque lo paga el vendedor con su propio ingreso. Según esta postura, el criterio es si la obligación se transmite o no al consumidor.
- Postura B: la clasificación no depende de cómo se muestre el impuesto en la factura. El IVA grava el consumo del bien o servicio, y el sujeto que lo declara es el vendedor, que actúa como agente de recaudación. Esta postura separa los conceptos de impuesto directo e indirecto de la forma de cálculo.
- Postura C: en otros países el IVA se muestra separado en la factura, y eso no cambia su naturaleza. Esta postura sostiene que la forma de mostrarlo es un asunto de transparencia.
Posiciones sobre la jerarquía entre ley y RND
- Postura A: una RND no puede modificar una ley. La ley está por encima de la norma reglamentaria, y la Ley N° 1733 es la que cambia el tratamiento del IVA en la factura.
- Postura B: el debate no debe reducirse a una RND. Según esta postura, la práctica y la jurisprudencia administrativa acumuladas durante años de vigencia también forman parte de la interpretación.
Lo que dice la normativa de la lista de fuentes
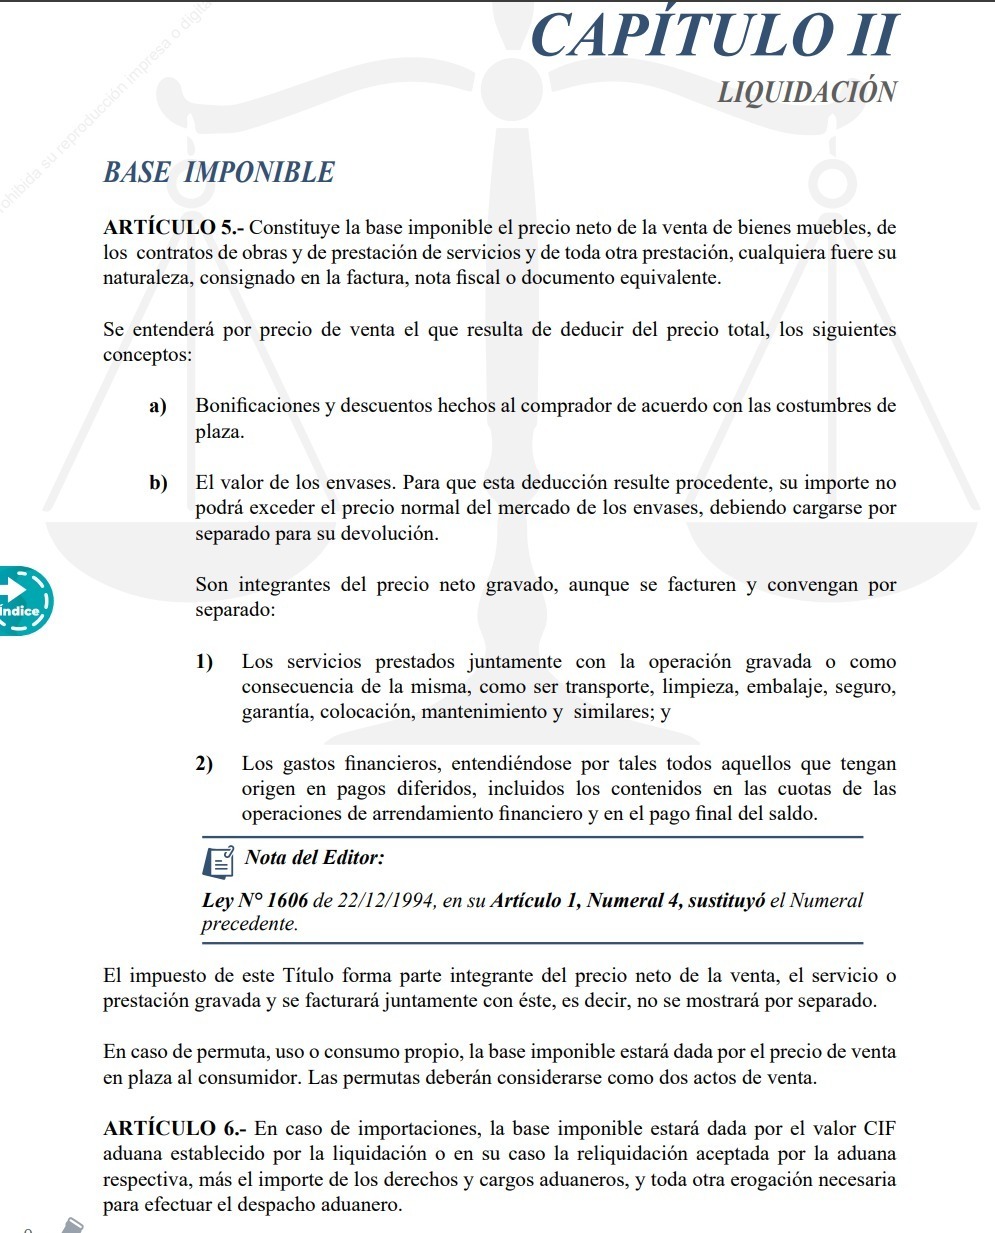
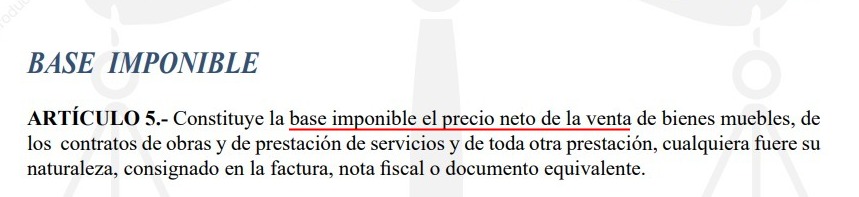
La Disposición Adicional Segunda de la Ley N° 1733 modifica el Art. 5 de la Ley N° 843: el IVA no forma parte del precio neto y «se mostrará por separado en la factura de venta». Esa disposición entra en vigencia el primer día del mes siguiente a la fecha que indica la propia ley. Antes del cambio, el texto del Art. 5 que circuló en el grupo establecía que el impuesto formaba parte integrante del precio neto y «no se mostrará por separado». Es el cambio de texto lo que explica la discusión sobre la base de cálculo.
Qué no está resuelto en la conversación
- La conversación no establece una clasificación definitiva del IVA como directo o indirecto. Las posturas se basan en definiciones doctrinales distintas.
- Tampoco se llegó a una conclusión sobre si el cambio altera la base imponible o solo la forma de exposición. Para el cálculo práctico, conviene revisar el Anexo Técnico de la Ley N° 1733 y las normas de implementación que el SIN publique.
Para el trabajo diario, lo verificable es el texto vigente de la ley y de la norma de implementación. Las opiniones sobre la naturaleza económica del impuesto no cambian la forma en que debe emitirse la factura.
Documentos y capturas del caso
Fuentes y normativa
- Ley 2492 — Ley N° 2492 Código Tributario Boliviano y Decretos Reglamentarios – Texto ordenado, complementado y actualizado al 30/06/2026 (Asamblea Legislativa (texto ordenado publicado por el SIN))
- Ley 1733 — Ley N° 1733 de 27 de mayo de 2026 – Alivio tributario (condonación y regularización); modifica Art. 5 Ley 843 (Asamblea Legislativa Plurinacional (publicado por el SIN))
- Nota de prensa: el SIN publica el Anexo Técnico final para la actualización de los sistemas de facturación (SIN)
Ante cualquier diferencia, prevalece la normativa vigente publicada por el Servicio de Impuestos Nacionales (SIN).